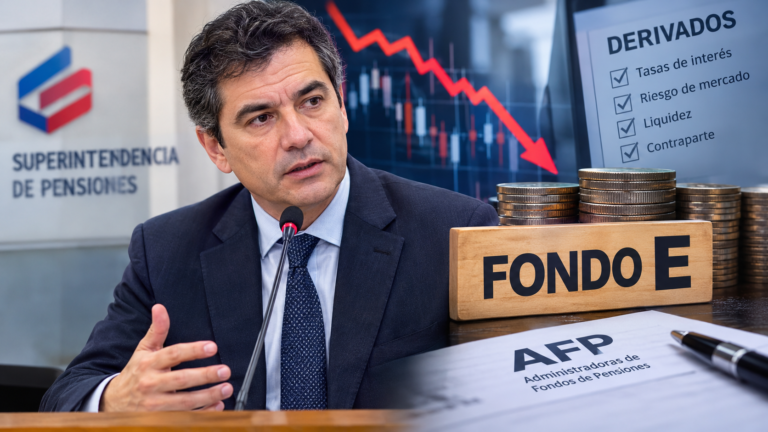
El superintendente de Pensiones expuso ante el Congreso sobre la caída del Fondo E, las advertencias realizadas a las administradoras previsionales y las operaciones financieras que estuvieron en el centro de la controversia. También abordó los efectos de estas transacciones y el descalce observado con la renta vitalicia.
La fuerte caída registrada por el Fondo E de las AFP volvió a instalar el debate sobre la administración de los ahorros previsionales, los riesgos asociados a las inversiones financieras y la capacidad de las autoridades para anticipar situaciones que puedan afectar a los afiliados.
En ese contexto, el superintendente de Pensiones, Joaquín Cortez, acudió al Congreso para entregar antecedentes sobre el comportamiento del fondo y explicar las alertas que el organismo regulador habría levantado ante las administradoras de fondos de pensiones desde 2024, debido a la elevada exposición a instrumentos derivados.
La presentación buscó aclarar qué advertencias se realizaron, cuáles eran los riesgos identificados y qué elementos financieros ayudan a comprender las pérdidas observadas en uno de los fondos que tradicionalmente ha sido considerado una alternativa más conservadora dentro del sistema previsional chileno.
¿Qué provocó la caída del Fondo E?
Uno de los puntos centrales de la exposición fue el uso de swaps de tasas de interés, contratos financieros que permiten intercambiar pagos asociados a tasas fijas y variables. Estos instrumentos pueden utilizarse para modificar la sensibilidad de una cartera frente a las variaciones de las tasas de interés, sin necesidad de comprar o vender directamente una cantidad equivalente de bonos.
Según los antecedentes presentados por Cortez, las AFP aumentaron progresivamente estas operaciones desde 2023, elevando la duración de sus carteras, un indicador que mide cuánto puede variar el precio de los activos frente a cambios en las tasas.
La contribución de los swaps a la duración de las carteras pasó de poco más de un año a fines de 2023 a más de nueve años durante 2026. El incremento comenzó a revertirse recién en julio de este año.
El problema se hizo evidente cuando las tasas de interés internacionales subieron durante septiembre. En ese escenario, la valoración de las posiciones mantenidas por las AFP en estos derivados se deterioró y contribuyó a las pérdidas registradas por los fondos más conservadores. La Tercera+1
Las alertas de la Superintendencia desde 2024
Durante su presentación, el superintendente detalló una cronología de las principales medidas adoptadas por el organismo fiscalizador.
2024
Octubre-noviembre
Primeras advertencias formales
La Superintendencia citó a gerentes generales y de inversiones de las AFP para abordar el crecimiento de las posiciones en derivados. A fines de ese año, los reportes de riesgo advirtieron sobre posibles efectos en los riesgos de mercado, contraparte, liquidez, operación y aspectos legales.
2025
15 de enero
Oficio N.º 821
El regulador instruyó fortalecer las políticas de gestión de riesgos. Solicitó definir expresamente los niveles de riesgo aceptables, considerar el apalancamiento, establecer programas de operaciones con derivados y utilizar métricas que permitieran evaluar los riesgos absolutos y relativos de las carteras.
2025
Segundo semestre
Nuevas advertencias a los directorios
Durante las reuniones de fiscalización de fines de año, la Superintendencia volvió a señalar que las operaciones con derivados seguían creciendo y que ello implicaba un aumento sustancial del riesgo de liquidez.
2026
Abril en adelante
Cambios regulatorios y reducción de posiciones
El nuevo régimen de inversión incorporó límites a la exposición a derivados y exigencias de liquidez. Posteriormente, las AFP redujeron sus posiciones entre fines de julio y comienzos de agosto, según los antecedentes entregados por el superintendente.La Tercera+2
Cortez destacó que estas advertencias no comenzaron con su llegada al organismo, sino que correspondían a un trabajo de fiscalización iniciado con anterioridad. También evitó anticipar conclusiones sobre las responsabilidades de las administradoras, debido a que la investigación continúa en curso.
Las cifras: pérdidas de valoración por más de US$10.000 millones
Los antecedentes presentados ante la Cámara de Diputados mostraron la magnitud que alcanzó el deterioro de la valoración de los derivados de tasas de interés en los cinco multifondos.
Al 30 de septiembre de 2026
US$10.064 millones
Pérdida de valoración aproximada de las posiciones en derivados de tasas de interés de los cinco multifondos.
Fondo D
US$1.724 millones
Fondo E
US$1.074 millones
Al 20 de octubre de 2026
US$6.995 millones
Pérdida de valoración aproximada en los cinco multifondos, tras la reducción de las tasas internacionales.
Fondo D
US$1.021 millones
Fondo E
US$646 millones
Fuente: cifras expuestas por la Superintendencia de Pensiones y recogidas por medios de comunicación el 26 y 27 de octubre de 2026. Chócale+1
El superintendente explicó que las cifras disminuyeron durante octubre debido a la caída de las tasas de interés internacionales. Sin embargo, advirtió que la evolución de estas pérdidas dependerá de los movimientos futuros del mercado.
Es importante precisar que estas cifras corresponden a la valoración de las posiciones en derivados, y no deben interpretarse automáticamente como una pérdida equivalente de todo el patrimonio de los fondos o como una reducción idéntica en las pensiones de cada afiliado.
¿Por qué las pérdidas no necesariamente se traducen en una caída equivalente de las pensiones?
Otro de los aspectos abordados por Cortez fue la diferencia entre el rendimiento de un fondo y el monto de la pensión que finalmente puede obtener una persona.
Cuando suben las tasas de interés, los bonos y otros instrumentos de renta fija pueden perder valor. Al mismo tiempo, el costo de financiar una renta vitalicia puede disminuir, lo que potencialmente permite compensar parte del efecto negativo sobre los ahorros acumulados.
Sin embargo, el superintendente advirtió que esa compensación no se ha observado hasta ahora en la magnitud esperada.
Uno de los problemas identificados es que una parte importante de la exposición adicional de las AFP se tomó mediante derivados vinculados a tasas de interés en dólares, mientras que las rentas vitalicias en Chile se contratan en unidades de fomento (UF).
Esta diferencia puede generar un descalce entre la evolución de las inversiones previsionales y el costo de las pensiones. En consecuencia, no se puede asumir que una pérdida en los fondos será compensada automáticamente por mejores condiciones para jubilarse.
Cortez también mostró antecedentes sobre la evolución de las tasas utilizadas para calcular el retiro programado y aquellas vinculadas a las rentas vitalicias. Según su exposición, ambas referencias han perdido parte de la correlación que mantenían anteriormente. La Tercera+1
El Fondo E y su carácter conservador
La caída del Fondo E generó especial preocupación porque se trata de una alternativa de inversión previsional orientada a mantener una exposición relativamente baja a activos de mayor riesgo, aunque eso no significa que esté libre de pérdidas.
De acuerdo con los datos presentados ante el Congreso, el fondo registró una caída real de 4,92% durante septiembre y acumuló una baja real de 10,39% entre enero y septiembre de 2026. Estas cifras corresponden a períodos específicos y no deben confundirse con la pérdida de valoración de los derivados.
Cortez planteó, además, que definir la duración adecuada de este fondo es complejo, porque reúne a afiliados de distintas edades y situaciones previsionales. Esto dificulta determinar una estrategia única que responda de manera óptima a las necesidades de todos sus integrantes.
En el caso del Fondo D, en cambio, existe una mayor concentración de personas cercanas a la edad de jubilación, lo que permite analizar de manera diferente las necesidades de duración de sus inversiones. La Tercera+1
El debate por la responsabilidad de las AFP
La exposición también volvió a poner sobre la mesa el papel de los directorios de las administradoras y su obligación de gestionar adecuadamente los riesgos que asumen con los ahorros previsionales.
La Superintendencia había advertido que el aumento de los derivados podía amplificar las pérdidas y afectar a los afiliados. Asimismo, había solicitado que las decisiones de inversión estuvieran respaldadas por políticas claras, controles internos y una definición explícita del nivel de riesgo aceptado.
No obstante, la existencia de advertencias previas no determina por sí sola que una administradora haya cometido una infracción. Para establecer eventuales responsabilidades será necesario examinar las operaciones efectuadas, el cumplimiento de las normas vigentes y las decisiones adoptadas por cada institución.
Según los antecedentes publicados tras la sesión, el proceso se encontraba en etapa de fiscalización, sin formulaciones de cargos contra las AFP en ese momento. Las eventuales medidas dependerán de los resultados de la investigación y de los procedimientos correspondientes. Chócale+1
El «efecto manada» y el cambio hacia fondos generacionales
Finalmente, Cortez se refirió a los cambios que traerá la transición hacia los fondos generacionales, un modelo que busca adecuar las inversiones a las características y necesidades previsionales de cada grupo de afiliados.
La autoridad sostuvo que este sistema puede reducir el denominado «efecto manada», que se produce cuando las administradoras tienden a tomar decisiones similares para mantener su posición relativa frente a sus competidoras.
Con los fondos generacionales, las AFP deberán trabajar con carteras de referencia. Si una administradora decide asumir riesgos adicionales mediante derivados, estos deberán evaluarse frente a esa referencia, lo que busca dar mayor visibilidad a los riesgos absolutos asumidos.
El objetivo es que las decisiones de inversión respondan a una estrategia coherente con las necesidades de los afiliados, y no solamente a la comparación de resultados con otras administradoras. Chócale+1
Una controversia que sigue abierta
La presentación de Joaquín Cortez ante el Congreso dejó en evidencia que las alertas sobre el crecimiento de las operaciones con derivados se habían planteado antes de la caída del Fondo E. También mostró que el regulador adoptó medidas para reforzar los controles y reducir la exposición a estos instrumentos.
Sin embargo, permanecen preguntas relevantes: si los riesgos fueron evaluados de manera adecuada por las AFP, si las medidas regulatorias se aplicaron con la oportunidad necesaria y qué consecuencias concretas tendrán estas operaciones para quienes están próximos a jubilarse.
La investigación deberá determinar si existieron incumplimientos y si corresponde aplicar sanciones. Mientras tanto, la discusión sobre los límites de inversión, la supervisión de las AFP y la protección de los ahorros previsionales continúa en el centro del debate público chileno.
La pregunta de fondo es cuánto riesgo pueden asumir las administradoras con los ahorros de los trabajadores y qué mecanismos deben existir para evitar que decisiones financieras complejas terminen afectando sus futuras pensiones.